
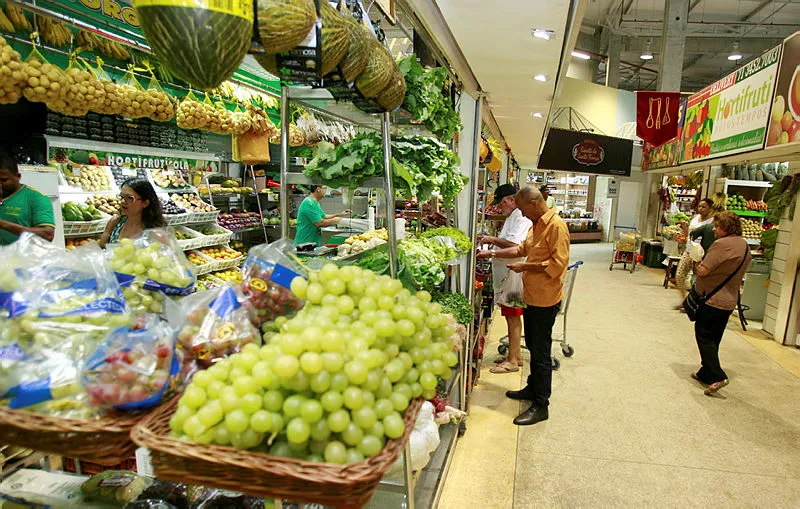
A partir de janeiro de 2027, entra em vigor a primeira etapa prática da alíquota zero para os produtos da Cesta Básica Nacional prevista na regulamentação da reforma tributária.
Sancionada pelo presidente Luiz Inácio Lula da Silva, em janeiro de 2025, por meio da Lei Complementar 214/2025, a medida zera a cobrança da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS) sobre gêneros considerados essenciais à alimentação da população brasileira.
Embora o texto legal garanta a desoneração integral desses dois novos tributos, o impacto nas gôndolas dos supermercados não vai ser imediato nem uniforme.
Isso ocorre porque a transição tributária do país vai ser escalonada: em janeiro de 2027, passa a valer a CBS — tributo federal que substitui o PIS e a Cofins —, enquanto o IBS — imposto estadual e municipal que ocupará o lugar do ICMS e do ISS — será implementado gradualmente entre 2029 e 2033.
Além da carga fiscal, o preço final ao consumidor continuará sujeito a variáveis de mercado, como custos de produção, frete, armazenagem e margens de comercialização.
O que fica livre de CBS e IBS
A legislação divide os produtos isentos em dois grupos principais: os itens da Cesta Básica Nacional (Anexo I da Lei Complementar 214/2025) e os produtos hortícolas, frutas e ovos (artigo 148 e Anexo XV).
Veja a lista:
Cereais, grãos e farinhas: arroz, feijão (carioca, preto, branco, vermelho e outras variedades), milho em grão, farinha e sêmolas de milho, aveia em grão e em farinha, farinha de trigo, farinha de mandioca, tapioca e massas alimentícias classificadas na lei.
Leites e derivados: leite fluido (integral, desnatado e semidesnatado), leite em pó, fórmulas infantis previstas na legislação, manteiga, margarina e queijos específicos (muçarela, minas, prato, coalho, ricota, requeijão, provolone, parmesão, queijo fresco não maturado e queijo do reino).
Carnes, aves e pescados: carnes bovina, suína, ovina e caprina, carne de aves e peixes ou carnes de peixes — com exceção de espécies e cortes específicos listados na norma, como salmonídeos, atuns, bacalhaus, hadoque, saithe e ovas.
Hortifrúti: frutas frescas, refrigeradas ou congeladas sem adição de açúcar, verduras, legumes, produtos hortícolas da classificação fiscal, raízes, tubérculos e cocos.
Demais itens essenciais: café, erva-mate, açúcar, sal iodado, óleo de babaçu, pão francês e massa para seu preparo, ovos e fórmulas ou farinhas especiais destinadas a pessoas com erros inatos do metabolismo.
A concessão do benefício obedece rigorosamente aos códigos da Nomenclatura Comum do Mercosul (NCM). Dessa forma, produtos ultraprocessados ou industrializados que apenas contenham algum desses ingredientes em sua composição não recebem automaticamente a isenção.
Alíquota reduzida
Nem todos os gêneros alimentícios foram incluídos na faixa de imposto zero . Uma segunda categoria de produtos vai ter redução de 60% nas alíquotas da CBS e do IBS, mantendo cobrança parcial.
Entram nesse grupo itens como pão de forma, óleos vegetais (soja e canola, por exemplo), mel, extrato de tomate, amido de milho, leite fermentado e determinados sucos e polpas de frutas.